 下载APP

三季报,新能源、消费等热门板块雷声不断,医药成了避风港。从CXO到创新药,头部企业成绩可观。
10月29日,又一批财报超预期的药企出现了。当日,荣昌生物发布三季报,前三季度营收达到67.6亿元,同比增长293%,增幅可观;净利润更是高达52.7亿元。
不过,荣昌生物最大的看点,出现在剔除BD收益之后。财报显示,其前三季度:
商业化收入21.5亿元,同比增长26.5%;第三季度,商业化收入达到8.1亿元,同比增长32%,环比增长15.6%。
利润端同样有超预期表现。第三季度,扣非净利润达到7369万元。在剔除技术授权收入、相关成本及BD咨询费、认股权证公允价值变动影响后,荣昌生物已经实现了单季度盈利。盈利节点,也较年初预期有所提前。
事实上,超预期已成为中国创新药的常态。从ESMO到三季报,中国药企从研发端到财务端都有亮眼表现。而从趋势来看,这一态势仍会继续。
逻辑在于,中国创新药第一梯队企业,正在进入研发、效率与规模正循环的通道:国内商业化继续进化,全球兑现不是纸面数字,而成熟管线的商业兑现又能反过来推动战略提速,加速价值兑现。
这也进一步提醒资本市场,有必要对整个医药板块进行重新审视。
/ 01 /超预期,成为板块常态
超预期已经成为医药板块的常态。刚刚落幕的ESMO如此,最新的三季报也是这样。头部创新药企业,不仅前三季度业绩表现突出,且含金量不低,荣昌生物便是例证。
具体而言,荣昌生物的三季报,在不计算BD收益的情况下,仍充分体现出“超预期”。
首先,商业化收入增速全年有望超预期。正如上文提及,公司前三季度商业化收入累计增速已达26.5%,第三季度进一步呈现加速的态势,同比增速达32%,且环比增长15.6%。在这一趋势下,全年达成不低于25%的商业化收入增速,悬念不大,甚至有望超预期完成目标。
其次,盈利节点提前。年初公司预计,若不考虑BD,将在2026年实现盈亏平衡。但事实上,第三季度扣非净利润已经达到7369万元。这也充分说明,公司的盈利并非BD带来的一次性收益,而是商业化本身已经跑通了自我造血的闭环。
并且,这份成绩单,建立在“高质量”的基础上。
一方面,荣昌生物增收得益于硬实力:成熟的商业化能力,以及临床价值驱动的产品体系。例如,荣昌生物收入引擎之一的泰它西普持续放量,就得益于其重塑多个自免疾病的格局。
其在IgA肾病的临床表现是典型。日前,公司在2026年ASN(美国肾脏病学会)年会上公布的泰它西普治疗IgA肾病的TELIGAN Ⅲ期临床研究104周结果显示:泰它西普组年化eGFR斜率为-0.6 mL/min/1.73m²/年,安慰剂组为-5.7,两组差值达到5.1(P<0.001)。
eGFR是衡量肾脏滤过功能的重要指标,而年化eGFR斜率,则是根据患者随访期间多次eGFR测量结果,计算肾功能平均每年的变化速度。事实上,正常健康人随着年龄增长,肾功能会自然老化,eGFR通常每年自然下降约1mL/min/1.73m²。也就是说,泰它西普治疗组的延缓趋势,接近正常生理性衰退水平;eGFR绝对获益值,在全球已获批的IgA肾病药物中处于领先水平。
该结果有望改变IgA肾病的治疗格局。逻辑在于,当前IgA肾病越来越关注长期获益趋势,但拥有这一长期数据的药物本身并不多;而泰它西普组不仅有充分的临床证据,并且具备更高的改善空间,可以给更多患者带来长期肾功能保护。
另一方面,公司盈利不仅得益于增收,更在于运营体系高效、精进。荣昌生物提前兑现盈利目标,得益于几项效率指标的共同作用。
其中,毛利率为83.6%,与去年基本持平,规模效应叠加单位生产成本的逐步优化,有效对冲了降价的影响。
同时,今年前三季度销售费用率为40.2%,同比减少8个百分点。这一降幅是在适应症数量持续增加、商业化覆盖面不断拓宽的背景下取得的,因而更难得。通常,适应症越多,需要同步推广的产品与人群越广,学术推广、渠道和准入的投入只会增加,费用率本应上行;荣昌却在收入加速放量的同时有效控制费用率,说明这不是通过高效的运营体系换来的增长,体现了真正的含金量。
创收有底气、运营体系高效,这是中国创新药头部药企超预期的真相,也是最值得关注的地方。
/ 02 /全球兑现,不是纸面数字
创新药板块值得重新审视,另一核心原因是:它是少数有能力兑现全球价值的板块。对任何产业来说,能否在全球兑现价值,决定了它的上限。创新药尤其如此,国内市场的支付能力与定价空间有限,一款药要覆盖全球研发投入,就必须进入全球定价体系。
而创新药企业的全球兑现,早已不是纸面数字。它正从个案走向批量,并会成为头部药企的常规收入项。
行业BD趋势已经印证了这一点。前三季度,中国创新药BD总额约1300亿美元,接近上年全年水平,创下新高。
当然,1300亿美元中,首付款与里程碑款都属于远期口径,后续能否兑现仍需观察。但从头部药企的合作管线进展看理应抱有期待。
例如荣昌生物的BD合作,并不只有一次性收入,而是长期释放的利润池。
短期内,公司的RC148(ABBV-1480)或将触发一笔里程碑付款。
引进RC148(ABBV-1480)后,艾伯维的推进效率极高,8月初完成登记,牵头启动首个全球III期研究,一线治疗鳞状非小细胞肺癌(sqNSCLC)。
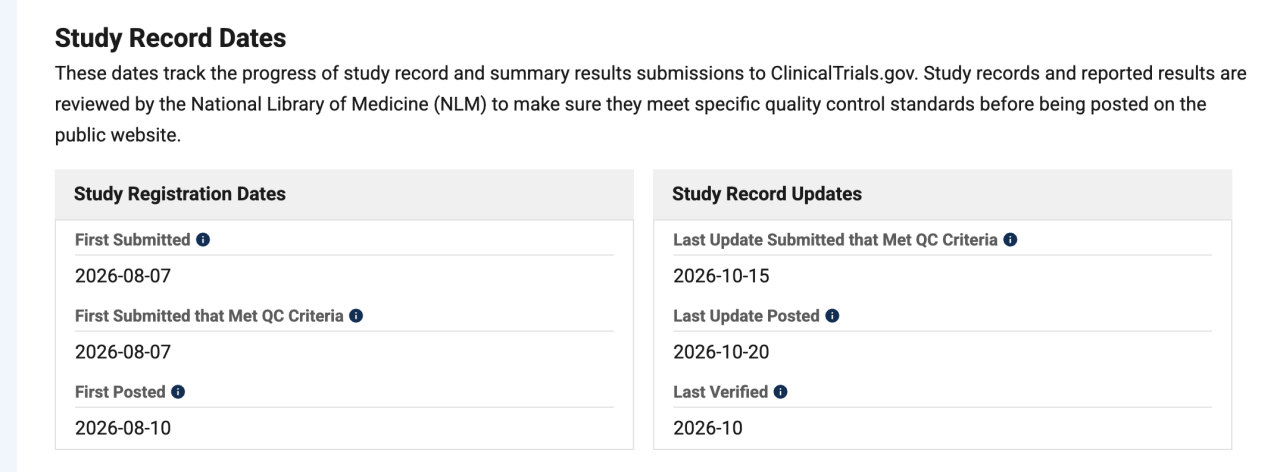
根据美国临床试验登记库ClinicalTrials.gov,该研究当前状态为招募中,最近一次记录更新在10月20日,首批中心位于美国本土和波多黎各。就登记信息判断,首例患者入组应在近期。按授权协议惯例,首例入组通常对应一笔里程碑付款。
从艾伯维的推进力度看,RC148(ABBV-1480)以这种方式解锁里程碑,会成为常态。逻辑在于,它不是艾伯维肺癌管线里的一项孤立资产,而是连接其免疫治疗与ADC管线的重要支点。或者说,它是艾伯维争夺IO 2.0+ADC时代的发起点——一款可与多个ADC联用的免疫基石药物。
这层定位来自机制优势。RC148是PD-1/VEGF双抗,同时阻断PD-1与VEGF两条通路,解除免疫抑制、改善肿瘤微环境,在缓解深度与持续时间上兼顾,天然具备联用基础。
从艾伯维的实际行动,已经看到这一点。在全球药企都盯上这一领域的情况下,艾伯维希望以最高效率拓展RC148(ABBV-1480)临床的深度与广度。例如在10月中旬ESMO期间发布的新闻稿中,它就明确提到将推动RC148(ABBV-1480)与c-Met ADC药物ABBV-400的联用。
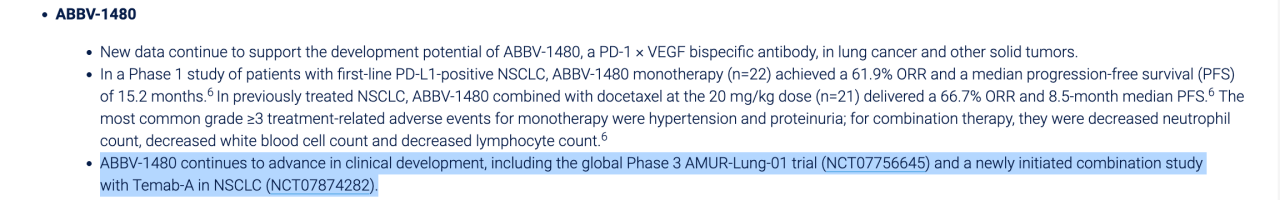
目前,RC148(ABBV-1480)与ABBV-400联用治疗二线结直肠癌(CRC)的II期研究已经启动;用于局部晚期或转移性非鳞状非小细胞肺癌(nsqNSCLC)一线治疗的II期研究,也已在10月中旬登记(NCT07874282),预计11月启动。
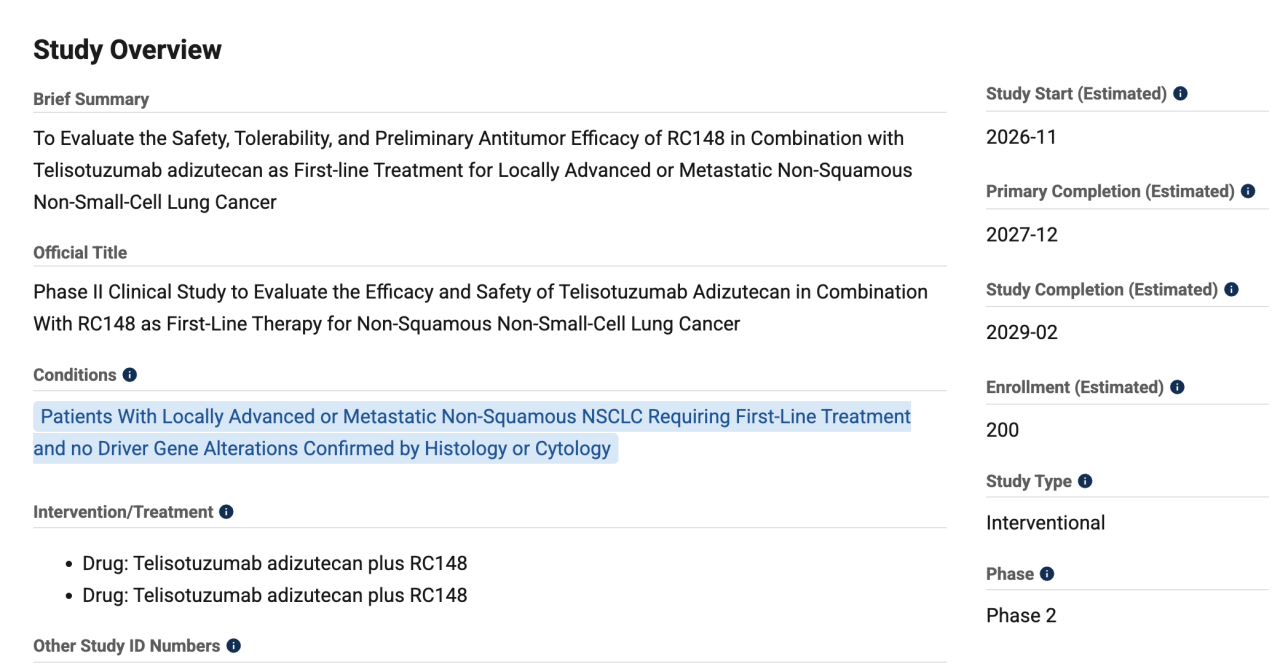
与此同时,艾伯维与SEZ6 ADC药物ABBV-706联用治疗小细胞肺癌(SCLC)的II期研究,也在筹备中。如此力度的推进,一方面意味着后续里程碑将陆续解锁,另一方面也说明艾伯维对这个分子的开发预期在往上调。
不只是RC148(ABBV-1480),泰它西普同样如此。
在Vor Bio(VOR)的推进下,泰它西普的第一个里程碑兑现节点正在临近:9月份,全身型重症肌无力(gMG)全球III期临床已经完成患者招募,24周数据将于2027年上半年公布。
gMG是自免领域的大适应症,全球确诊患者约70万至80万人。该赛道的标杆产品是FcRn抑制剂艾加莫德,2025年全球产品净销售额42亿美元,同比增长90%,其中重症肌无力是主要来源。若数据积极,荣昌生物将获得值得期待的里程碑款与销售分成。
与此同时,基于对泰它西普的信心,Vor对其增量适应症的进度在加快,公司预计干燥综合征全球III期将于2029年完成,并计划2027年启动眼肌型重症肌无力(oMG)的全球III期注册研究。
按这个趋势,里程碑款与销售分成,显然有望成为荣昌生物的常规收入来源。
/ 03 /研发、效率、规模正循环,加速启动
一个反国内资本市场常识的现象是:在海外,头部创新药资产并不是高波动资产,而是当之无愧的“确定性增长资产”。包括礼来在内的大药企,都走出了长牛走势,2026年不断创下历史新高。
这背后不是情绪推动,而是有更扎实的基本面。对这些MNC而言,短期业绩有核心产品矩阵,尤其是大单品放量作为支撑,未来又有清晰的管线梯队作为接力。与此同时,丰富的资源积累,又能进一步支撑高强度的管线扩充,业绩长坡厚雪的逻辑清晰。
理论上,同一种商业模型下,中国创新药核心资产不会例外。当然,中国创新药资产波动大,也有其合理性。因为发展阶段问题,大部分中国创新药企仍处于打地基阶段,难免让市场预期存在分歧。
但这只是暂时的。随着规模扩大、经营能力提升,中国药企会迎来研发、效率、规模的正循环,确定性会随之增加。事实上,荣昌生物三季报已经让市场看到了这一趋势。
适应症扩张的逻辑下,其大单品的业绩释放空间仍然足够。例如,泰它西普上半年获批的干燥综合征和IgA肾病,都属于患者规模庞大而有效疗法稀缺的领域。
干燥综合征是风湿免疫科临床中最常见的系统性自身免疫病之一,我国患病率达16~339/10万人,据此推算,国内目前干燥综合征患者基数超450万。从现有用药来看,说明书明确标注干燥综合征适应症的药物十分匮乏,且多为治标不治本之策。
而泰它西普III期临床试验数据出色。这项由北京协和医院曾小峰教授牵头的全国多中心、随机、双盲、安慰剂对照研究,入组381例患者,主要终点是第24周ESSDAI(欧洲抗风湿病联盟干燥综合征疾病活动指数)较基线的变化。结果显示,治疗组ESSDAI下降4.4分,安慰剂组仅下降0.6分(P<0.0001)。ESSDAI降幅达到3分即被视为具有临床意义,4.4分是这一阈值的1.5倍,约为安慰剂组的7倍。目前,泰它西普是全球首个获批治疗干燥综合征的生物制剂,也是国内唯一获批上市的生物药,对应了后续的增长空间。
与此同时,荣昌生物清晰的接力梯队也在加速成形,RC278、RC288等潜力资产开始崭露头角。
RC278作为一款靶向CDCP1的ADC,在全球同靶点中处于靠前一档,属于可期待的高潜力资产。一方面,CDCP1在胰腺癌、三阴性乳腺癌、肺癌、结直肠癌和卵巢癌中高表达,对应临床价值不菲;另一方面,全球至今没有同靶点药物获批。目前,RC278已从剂量爬坡推进到拓展与剂量优化,意味着推荐剂量正在收敛,后续拓展队列的有效性与安全性数据值得关注。
RC288作为一款靶向PSMA与B7H3的双靶点ADC,目前仍在剂量爬坡,进度处于全球第一梯队。其首先针对的是前列腺癌的两个现实问题,PSMA表达不均一,单靶点容易漏掉低表达或阴性克隆;PSMA在唾液腺、肾脏也有表达,单靶点ADC的on-target毒性不好绕开。两个抗原同时结合,理论上可以把杀伤收窄到同时表达两者的肿瘤细胞。这已经值得期待,前列腺癌的造爆款能力已经毋庸置疑。2025年PSMA核药代表产品Pluvicto全球销售额约19.94亿美元。但早期疗效提升仍有空间、后线耐药有待进一步解决,给RC288等后来着留出了足够大的空间。从临床考虑,RC288I/II期设计里单列了前列腺癌队列和非前列腺癌队列,未来有可能扩充至更多癌种。
当然,梯队管线只是浮出水面的,真正期待的是这几个分子水下的东西,它们共同证明了荣昌生物的能力底座:
技术的迭代从未止步。ADC全球趋势正从单抗走向双抗,载荷不断更新,荣昌生物并没有停留在过去的成功,而是始终推动平台往前迭代,RC278、RC288是这一趋势的缩影;第二,有了挑战摘取高难度果实的基础。例如,CDCP1虽然广谱有潜力,但成药并不容易,与造血干细胞结合会引发副作用,属于“高垂”果实。荣昌生物敢于布局,并且积极推进,说明对平台能力有了更充足的底气。
这也是市场对荣昌生物未来抱有期待的更重要原因。毕竟,单个分子的成败带有偶然性,成熟、领先的技术平台则意味着分子可以持续产出。
更积极的一点是,成熟资产的商业兑现、出海收获,又会反过来成为管线建设的燃料。截至三季报末,荣昌生物现金及票据总额为38.98亿元,叠加后续盈利和里程碑兑现,显然有更充足能力支撑更多优质资产并行加速。
显而易见,荣昌生物正走在大单品全球商业兑现有支撑、未来又有清晰的管线梯队接力的路上。
而这,并不是个例。三季报中,一批头部创新药企业都呈现出同样的趋势。正所谓,太阳底下没有新鲜事。相信随着更多中国创新药资产让市场看到确定性,整个板块的逻辑重塑也会随之展开。

 下载APP