 下载APP

在刚刚落幕的2026年欧洲肿瘤内科学会(ESMO)年会上,一项由中国研究者担任主PI的全球III期研究(CLARITY-Gastric01)登上主席研讨会,成为全球消化道肿瘤领域的绝对焦点。
阿斯利康/康诺亚的CLDN18.2 ADC——CMG901(AZD0901,Sone-Ve),在二线及后线CLDN18.2阳性晚期胃癌患者中,将三线及以上人群的中位总生存期(OS)由5.0个月延长至10.0个月,风险比(HR)0.47;全人群(2L+)中位总生存期10.6个月对6.4个月,死亡风险降低42%。
作为全球首个读出积极OS结果的CLDN18.2 ADC,CMG901刷新了晚期胃癌的治疗历史。但伴随全球瞩目而来的,却是二级市场上因无进展生存期(PFS)无统计学差异及部分亚组波动引发的数据误读,以及原研方康诺亚的股价震荡。
资本市场总是习惯于用单一数据点快速给创新药、Biotech下定论。然而,抛开短线交易的情绪波动,我们既要回到临床试验原始设计、监管逻辑,客观读懂CMG901的真实临床价值;也需要跳出单一管线,看见康诺亚藏在CMG901背后完整的研发底盘——一家拥有ADC、TCE、长效双抗等多个差异化技术平台的创新药企,其价值,远不止一款CLDN18.2 ADC。
/ 01 /PFS之辩,被误读的“双主要终点”
每一款划时代创新药的诞生,自然要承受市场对其临床数据全方位、无死角的剖析。经得起考验的数据,方能在浪潮过后彰显真正的创新底色。
此次CLARITY-Gastric01研究公布后,市场的担忧主要在两点:一是独立影像评估委员会(BICR)评估的PFS未达传统显著性,而OS却取得高度显著获益;二是包含欧美人群的海外(RoW)亚组,在二三线整体人群中的OS风险比显得不够完美。要读懂这些表象背后的本质,必须回到顶层临床设计与肿瘤学铁律中去。
该研究设置双主要终点:3L+人群的OS,以及2L+意向治疗(ITT)人群经BICR评估的PFS;2L+ ITT人群的OS为关键次要终点。
如下图所示,在试验初始的全局显著性水平预算分配中,全人群PFS的初始分配权重仅为0.1%,换算下来其分配权重在整个顶层设计中只占约2%;而高达98%的核心统计学火力与弹药,全部押注在OS上。
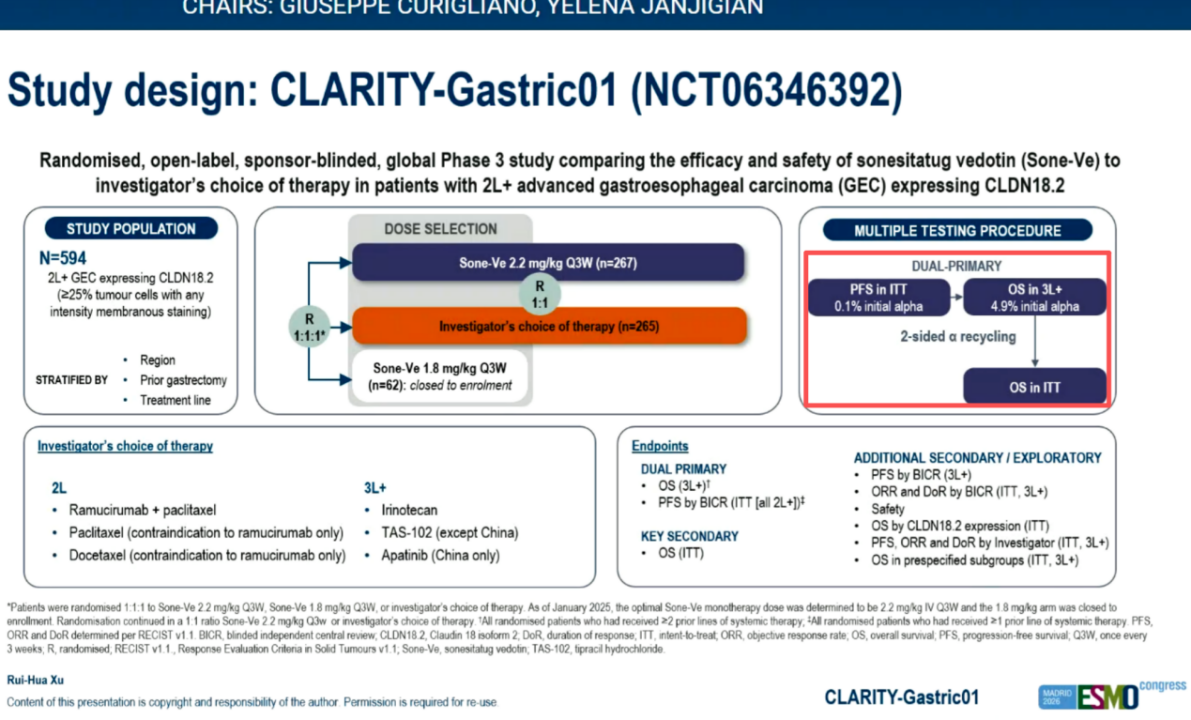
这一分配本身已经说明,所谓“双主要终点”并不等于两个终点拥有同等决定权重——这是一个以OS为绝对核心、PFS作为辅助佐证的层级设计。
换言之,从临床设计之初,阿斯利康就清楚地认识到:在胃癌这类高度复杂的实体瘤中,影像学评估的PFS只能作为辅助佐证,OS才是现代肿瘤学评估疗效、改写临床实践的终极金标准。这也契合FDA近年肿瘤药指导原则的导向:对于晚期实体瘤,OS是衡量患者真实临床获益的金标准,代表实实在在的生存延长。
因此,PFS没达到统计学显著,对最终的监管注册影响极其有限。真正决定这款药物成色、并有望改写临床实践的,是大获全胜的OS数据:3L+人群mOS 10.0个月对5.0个月,HR 0.47(95%CI 0.36–0.62),12个月生存率38.1%对18.1%;2L+ ITT人群mOS 10.6个月对6.4个月,HR 0.58(95%CI 0.47–0.73)。在晚期胃癌这一mOS长期徘徊在6个月左右的领域,这组数据的分量,足以改写临床格局。
并且,在包含完整临床信息的探索性研究者评估PFS(INV-PFS)中,CMG901组的中位PFS实则为4.4个月对3.0个月,HR 0.59(95% CI 0.48–0.73),与OS的获益幅度高度吻合。
同一组人群,两套评估体系给出相反结论的核心在于,CLARITY-Gastric01研究入组的患者中,约60%伴有腹膜转移,这类非靶病灶在CT影像上往往表现为肠壁增厚或微量腹水,缺乏清晰的测量边界。在盲态独立中心阅片(BICR)时,中心阅片专家看不到患者床旁的临床症状缓解、腹水消退或肿瘤标志物下降,只能机械依据影像学细微变化判定进展。
基于此,阿斯利康强调对该研究中各终点所呈现的一致性感到非常满意。安全性方面,总体≥3级AE发生率52.9%,低于对照的61.1%;≥3级中性粒细胞减少仅3.4%(对照25.4%),脱发5%(对照14%)。
阿斯利康的态度明确:在晚期或转移性Claudin 18.2阳性(采用>25%这一新阈值)胃癌患者中,CMG901将为二线及以上治疗确立新的标准治疗。
/ 02 /起点决定天花板
围绕CMG901的第二层担忧集中于区域亚组数据:欧美2+3线亚组OS HR 0.92(95%CI 0.64–1.33),2L线单独亚组OS HR 0.88(95% CI 0.60-1.30),数字看上去不如亚洲人群亮眼,于是有了“2L数据较差、欧美难获批”的担忧。
事实上,这种担忧也是多余的。全球监管机构在评审全球多中心III期临床时,首要和决定性的审批依据,是整体ITT人群是否达到了具有统计学显著性和强临床意义的硬指标。
因此,只要全局OS表现出压倒性胜利,区域亚组因为样本量切割导致的绝对数值波动,不会构成实质性审批障碍。
佐妥昔单抗就是现成的参照。其SPOTLIGHT研究白人亚组OS HR为0.940(95%CI 0.718–1.231),GLOW研究白人亚组为0.805,获益主要由亚洲患者驱动;但这并未阻碍其于2024年10月获得FDA批准用于一线胃癌,且标签未做地域或人群限制。CMG901的情形与此高度相似,且还多一项优势——2L+ ITT的OS以极高统计学显著性达标。
阿斯利康同样计划争取覆盖2L、3L的广泛标签,其高管在ESMO数据解读会上明确表示,从2L、3L看到的数据在缓解率、持续时间和总体生存期读数上非常一致,且全球研究者均强烈呼吁2L患者需要有新药可用。这一呼吁有其现实基础:CLARITY-Gastric01研究中2L治疗的对照组多为紫杉醇联合雷莫西尤单抗,而该方案并非在所有国家可及;CMG901在这样的对照之下,其OS与安全性仍全面胜出,价值更显扎实。
放到整个CLDN18.2赛道横向对比,更能看清CMG901的差异化价值。
起点决定天花板。CLARITY-Gastric01的入组门槛为CLDN18.2表达≥25%(任意染色强度),率先突破行业既往常用的75%高表达门槛。CMG901的潜在覆盖人群由此近乎翻倍,从以往仅覆盖约30%的高表达人群,一举扩大至覆盖约60%的胃癌群体。
从临床结果看,CMG901的获益不受表达水平限制:≥75%亚组OS HR 0.59,≥25%至<75%亚组OS HR 0.63,中低表达人群同样获益。在满足未满足临床需求的同时,CMG901也进入了更大、竞争更少的患者池。
赛道身位同样构成差异。CMG901作为全球首个在2L +全人群证实OS统计学获益的CLDN18.2 ADC,已获得欧洲、美国孤儿药认定,并在美国获得快速通道认定。而赛道内多数在研竞品的全球开发主要局限在三线,且临床区域集中在中国、日本等亚洲市场。
这种先发优势,将呈现至商业价值兑现层面。已完成全球临床验证的CMG901,凭借疗效强度与开发进度上的领先,有望快速覆盖更广的区域市场。并且,在2L+胃癌领域,阿斯利康凭借孤儿药身份在美国拥有7年独占期,而美国正是全球最大的胃癌用药市场:佐妥昔单抗上市首个完整的2025财年全球销售额约4.1亿美元,其中美国1.90亿美元、占比约46%——美国凭借极高的药物定价,撑起了近半收入。
CMG901顺利获批后,将成为美国首个CLDN18.2 ADC,走的是孤儿药定价逻辑,叠加ADC相对单抗更高的疗效上限,定价空间只会更大。
领先的全球布局带来的先发注册优势与定价主动权,表达门槛下探带来的潜在患者人群大幅扩张,治疗线数前移带来的市场扩容,共同构成CMG901商业化空间的底层支撑。基于此,阿斯利康高管团队在ESMO会后与全球投行的交流中再次给出了明确指引:商业化峰值销售预期为30亿至50亿美元。
“变量”来自前线的推进节奏。目前阿斯利康同步铺开一线、泛瘤种与双抗联用的多条扩张路径。其中,一线III期CLARITY-Gastric02已在快速入组;适应症还在向胆道癌、胰腺癌、围手术期胃癌延伸。阿斯利康认为,在自有资产联合之外进一步拓展,通过“ADC +依沃西单抗”的联合治疗组合拳会进一步夯实CMG901的临床地位,使其有机会触及销售峰值区间的上限,即50亿美元。
还有一条容易被忽略的“暗线”:伴随诊断的同步就位。尽管市场存在部分声音对“Claudin18.2 表达判定阈值尚未统一”的讨论,但一个客观现实是伴随诊断从来不需要、也很难搞“大一统”。在肿瘤靶向和免疫治疗史上,专属伴随诊断试剂与药物的绑定是一个成熟的商业规则:如K药配套22C3试剂盒,O药对应28-8,T药对应SP142,各自匹配各自的标准。
不同CLDN18.2药物同样会拥有其匹配的检测试剂盒、抗体与判定阈值。佐妥昔单抗获批当日,FDA即同步批准了VENTANA CLDN18(43-14A)RxDx伴随诊断,阿斯利康同样在主导药物与诊断试剂的同步上市。
CLARITY-Gastric01研究临床922例筛选、594例入组的大样本,已侧面验证这套检测体系的临床可实操性。检测可及、筛选顺畅、人群界定清晰,CMG901上市后的商业化表现,自然可期。
/ 03 /多技术平台才是康诺亚的底色
当我们将目光从聚光灯下的CMG901回溯至其背后的源头创新引擎——康诺亚,必须跳出“成也单品、败也单品”的传统Biotech估值框架。康诺亚之所以能够孕育出获得阿斯利康真金白银买单的全球化ADC,根本原因在于其构建了差异化创新的底层技术矩阵:长效抗体、ADC、TCE、透血脑屏障抗体、寡核苷酸和PROTAC六大平台。
· ADC平台获验证,前沿卡位快速推进
康诺亚的ADC平台具备开发下一代ADC的复合型能力:不同机制的新型载荷、创新连接子、可控偶联工艺以及多种新型抗体形式,并配套自主GMP生产能力,能够支撑从分子设计到临床样品供应的快速迭代。
CMG901验证了康诺亚的ADC研发实力,CM518D1则证明着能力可复制到全新靶点。
更前沿的卡位同样在落地,公司下一代双抗ADC管线已经推进至临床阶段,在保证高效肿瘤杀伤的同时进一步拓宽了治疗窗口。比如,CM529D1是靶向DLL3/SEZ6的双抗ADC,也是全球首个进入临床阶段的同靶点双抗ADC。
从Claudin 18.2到CDH17,再到双抗ADC,ADC平台的价值不在单个分子,而在于它是一个可持续迭代的技术底座。
· TCE平台:从血液瘤到自免的“衔接器”引擎
TCE平台,是康诺亚另一张核心技术底牌。TCE通过桥接肿瘤细胞与T淋巴细胞,调动T细胞杀伤肿瘤,是当前肿瘤免疫赛道热门方向,但行业普遍面临细胞因子风暴毒性的痛点。康诺亚TCE平台经过分子层面的结构优化,力求在抗肿瘤活性与安全性之间取得平衡。
平台已经孵化多条差异化管线。其中,BCMA×CD3双抗CM336是该平台实力的集中体现,通过减弱CD3端亲和力的设计,在保留杀伤力的同时压低细胞因子(CRS)释放,在维持疗效的前提下显著改善安全性。
凭借兼具持久缓解和低细胞因子风暴的优势,CM336开创性将TCE从血液瘤延伸至自身免疫疾病——通过清除分泌致病抗体的浆细胞,CM336在自身免疫性溶血性贫血(AIHA)等自免罕见病中展现突破性潜力,两例经多线治疗(含CD19 CAR-T)后复发的AIHA患者经CM336挽救治疗快速缓解并维持超过6个月,相关成果发表于《新英格兰医学杂志》,并获FDA快速通道与孤儿药资格。
康诺亚通过与PML/Ouro Medicines成立NewCo公司推进CM336研发,2026年6月Ouro被吉利德以21.75亿美元收购,康诺亚获得2.57亿美元现金回报(仅首付款,后续还有收购里程碑付款,高达6.1亿美元的里程碑和高双位数销售分成),从NewCo授权到MNC并购退出形成了完整闭环,验证了早期资产国际化变现路径。
同平台的CM355等分子也在持续推进,共同构成公司中长期价值兑现的重要增长储备。
· 长效双抗平台的价值正被重新定价
ADC、TCE两大核心平台之外,长效双抗平台同样大有看点。该平台进度最快的是CM512,作为全球首款长效TSLP/IL-13双抗,它试图在同一分子内同时阻断上游TSLP驱动的炎症与下游IL-13介导的病理过程。其慢性鼻窦炎伴鼻息肉(CRSwNP)II期研究达到全部终点,人体半衰期约70天,可支持300mg、每24周一次的给药方案,这一给药间隔意味着依从性与便利性的实质改善。CM512于2026年7月纳入突破性治疗品种;海外方面,在NewCo公司Belenos推进下,治疗哮喘的1b期临床研究已于9月份读出积极中期结果,计划2027年上半年启动海外III期。
长效自免赛道的价值,正在被跨国大药企的并购定价所确认。2026年6月,艾伯维宣布以约109亿美元收购Apogee Therapeutics,交易核心资产是半衰期延长至约77天的IL-13单抗,其差异化诉求正是把维持期给药降至每季度乃至每半年一次。
这与CM512的长效双抗逻辑高度同源,也侧面印证了康诺亚这一平台的稀缺性与商业价值。随着艾伯维百亿美元并购点燃赛道热度,后续Belenos公司的归属同样值得关注。
除此之外,康诺亚还有多个长效双抗管线取得临床进展:CM583(长效CGRP/PACAP双抗)布局偏头痛,CM551(长效TL1-A/IL-23p19双抗)瞄准炎症性肠病,两者的IND均已就位。
对于一家创新药企,平台的真正意义就在于,不会因为单一管线的成败决定公司全部命运,而是持续有新分子走到台前、创造价值。
并且,平台底层具备复用性。抗体平台提供人源化/全人源单抗的发现与优化能力,是康悦达(IL-4Rα单抗)与CM313(CD38单抗)等管线的共同底座;TCE平台支撑BCMA×CD3等双抗分子的设计;ADC平台则在抗体基础上叠加连接子与载荷的工程化能力。三大平台共享抗体发现、蛋白工程、CMC等基础模块,多管线推进时边际研发成本随之下降——这正是平台型公司与管线型公司的分野。
/ 04 /被低估的长期成长逻辑
分析康诺亚的当期价值,自然离不开“自免”。康悦达的放量速度,是2026年国产自免领域最值得记录的一条曲线。作为国产首款、全球唯二获批的IL-4Rα单抗,其销售净额从2024年的0.36亿元跃升至2025年的3.15亿元,2026年前三季度进一步达到6.6亿元,同比增长227%。商业化产品带来的现金流,持续反哺内部研发,形成商业化-研发迭代正向循环,也为管线全球化布局提供弹药。
事实上,多个技术平台并行,康诺亚已经从单点突破走向体系化产出。这决定了它的成长不是一次性兑现,而是可以按节奏延续——被市场低估的,正是这条尚在延展、不断强化的成长逻辑。
一方面,康诺亚自免、肿瘤双赛道并重,搭建起临床中后期+早期前沿管线梯队,在研项目超50个,且一批具备FIC/BIC潜力管线,并未局限于国内市场,出海天花板进一步打开。
另一方面,管线的接力节奏已经清晰:近1-2年,康悦达是商业化主力,CMG901则是公司对外影响力最大的肿瘤资产之一,在阿斯利康推进下,不仅会为其带来源源不断现金流,也是其研发实力的强背书;按照公司规划,未来4年有望实现每年新增一款商业化产品——从CMG901(2L+胃癌,并向胆道癌、一线胃癌延伸),到CM336、CM512、CM313等接续登场,这是TCE、长效双抗和ADC平台的创新成果,会持续为市场输出新的数据与商业化催化剂。
从“单品增长”升级至“组合驱动”,康诺亚的确定性与成长弹性同步提升。从这个角度出发,当前市场仅仅用CMG901短期争议来给康诺亚“投票”,显然是片面的。
CMG901是一款注定充满讨论度的全球首创ADC,其临床价值、数据值得被认真审视,但它不等于全部的康诺亚。这家公司真正的底气,来自已经跑通的ADC、TCE、长效双抗等多技术研发平台底盘。
创新药投资从来不是一次性的押注,而是跟踪平台持续产出价值的过程。被误读的CMG901,最终会交由全球监管机构与临床实践给出最终评判;而被低估的康诺亚,衡量它的尺度不应是单一管线的数据起伏,随着其技术平台不断有新分子走向临床、迈向全球/商业化,价值重估也只是时间问题。

 下载APP